好房網News記者林和謙/台北報導
財政部臺北國稅局表示,納稅義務人以自己的資金,無償為他人購置財產,應依法課徵贈與稅。國稅局說明,遺產及贈與稅法第5條第3款規定,以自己的資金,無償為他人購置財產者,其購置財產的資金,以贈與論,應課徵贈與稅;如該購置的財產為不動產,土地以公告土地現值或評定標準價格、房屋以評定標準價格為贈與金額。
臺北國稅局舉例,未成年人甲君於114年間購買新北市某精華地段房地,契約總價5,600萬元,與其資力明顯不相當;經國稅局追查發現,甲君給付該不動產的資金,是由他的父親匯款至賣方帳戶支付,涉有遺產及贈與稅法第5條第3款以贈與論的情形。
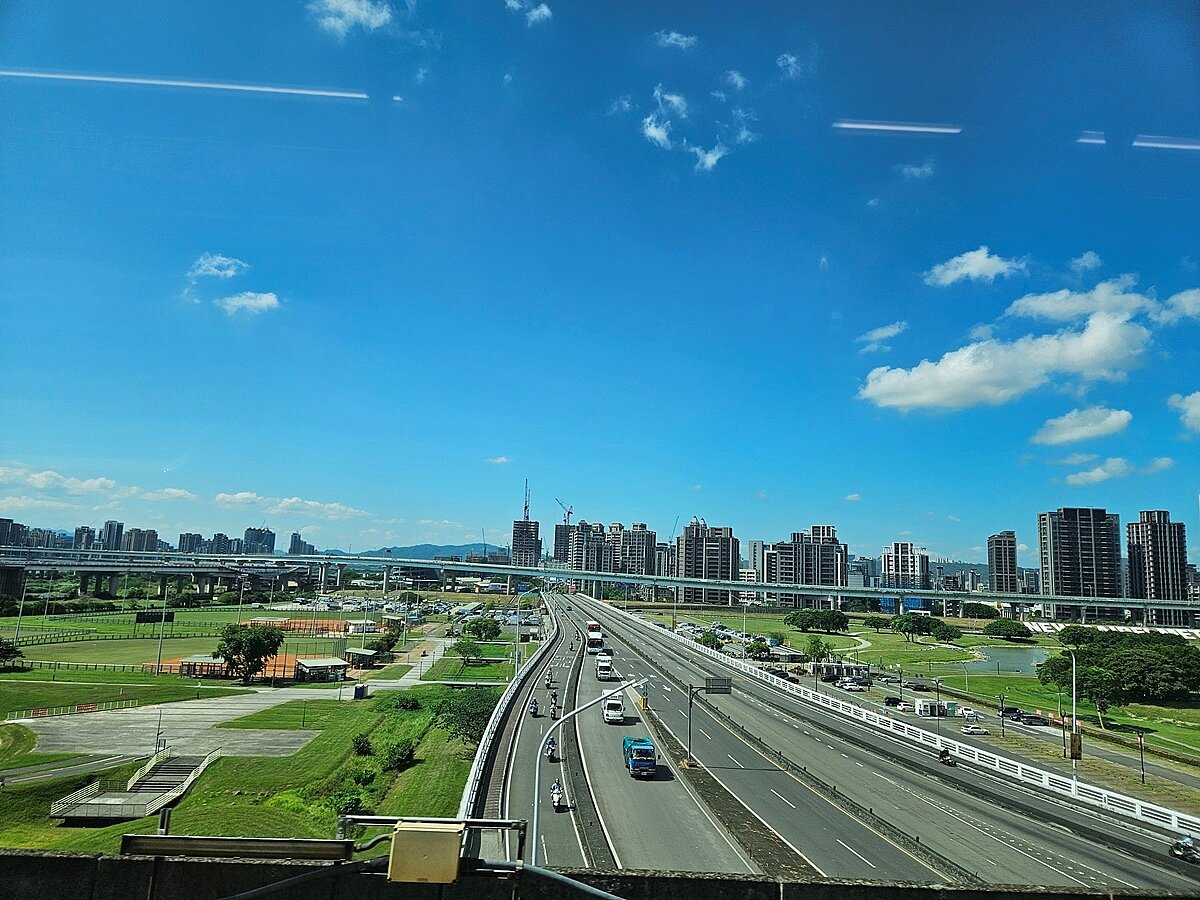
未成年人購買新北市某精華地段房地,與其資力明顯不相當;經國稅局追查發現,購屋資金是由他的父親匯款至賣方帳戶支付。示意圖/好房網News記者林和謙/攝
臺北國稅局因此通知甲君的父親於收到通知函後10日內申報贈與稅,其父親於規定期限內、以該房地的房屋評定標準價格及公告土地現值合計2,200萬元申報贈與總額,經國稅局核定甲君的父親114年度應納贈與稅額195萬餘元。
臺北國稅局呼籲,納稅義務人如有以自己的資金,無償為他人購置財產,符合遺產及贈與稅法第5條第3款規定以贈與論之課稅要件,應辦理贈與稅申報,或於接獲國稅局通知申報的期限內申報贈與稅,否則國稅局除將補徵贈與稅額外,並以贈與人違反申報義務,依同法第44條規定,按核定應納稅額處2倍以下的罰鍰,提醒納稅義務人留意,維護自身權益。