好房網News記者林和謙/台南報導
財政部南區國稅局表示,為了確保國家稅捐債權,稅捐稽徵機關如發現納稅義務人有隱匿或移轉財產、逃避稅捐執行的跡象,得依稅捐稽徵法第24條第1項第2款規定,在繳納通知文書送達後,聲請法院就其財產實施假扣押,以確保稅捐債權的徵起。
南區國稅局舉例說明,轄內納稅義務人甲君於民國114年11月出售房地產,但未依規定於完成所有權移轉登記日的次日起算30日內申報繳納個人房屋土地交易所得稅,經該局核定補徵稅額280萬元,並合法送達繳款書。
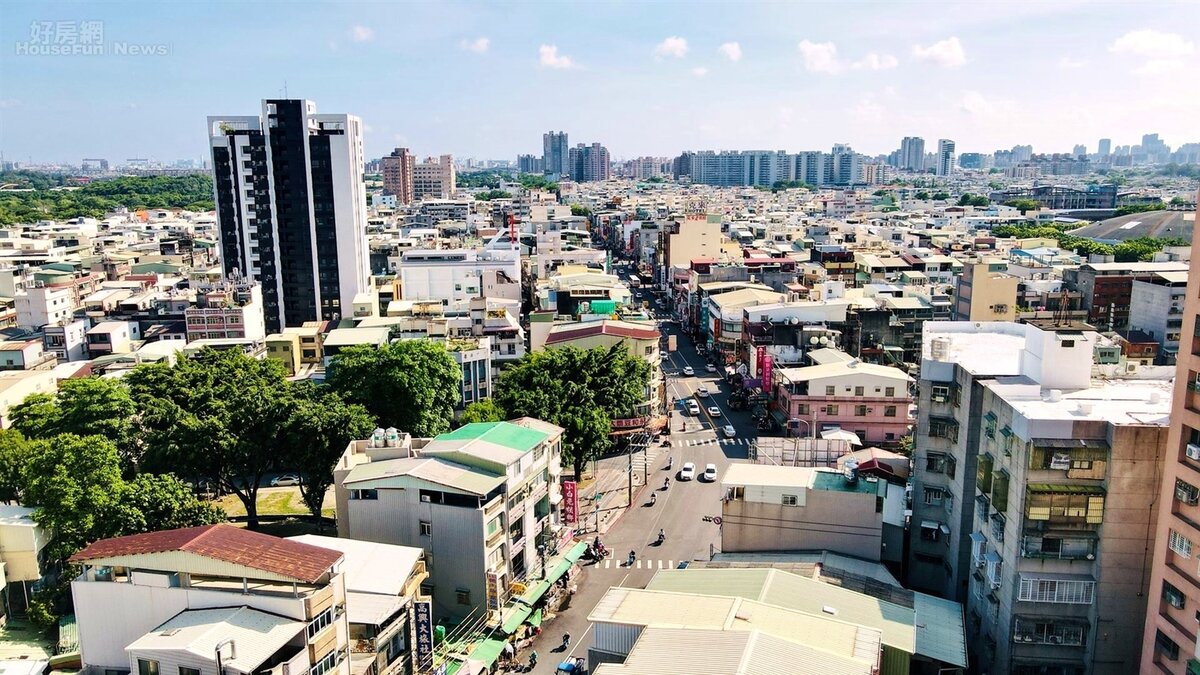
稅捐稽徵機關如發現納稅義務人有隱匿或移轉財產、逃避稅捐執行的跡象,得依定,在繳納通知文書送達後,聲請法院就其財產實施假扣押。示意圖/永慶房產集團提供
南區國稅局指出,按房地的不動產買賣契約書其他約定已載明,本件適用房地合一稅規定,且地政士也已充分告知甲君申報義務,但甲君出售房地產而取得高額價金,卻未依規定辦理個人房屋土地交易所得稅申報,也未繳納核定稅捐。
甚至國稅局查得甲君正移轉其名下其他不動產,其逃避報繳稅捐義務意圖明顯,為防範其變現脫產,影響稅捐債權的徵起,南區局立即向法院聲請假扣押獲准,並移送法務部行政執行分署執行,該分署隨即扣押甲君欲移轉的不動產並辦理查封登記,甲君為順利辦理所有權移轉登記完成交易,因此主動繳清全數稅款。
南區國稅局提醒,稅捐稽徵機關如果發現欠稅人有隱匿或移轉財產、逃避稅捐執行跡象,即會依法啟動假扣押機制,因此呼籲納稅義務人應誠實納稅,切勿心存僥倖蓄意隱匿或移轉財產,以免財產遭假扣押而影響自身經濟活動。