經濟日報記者胡順惠/台北報導
農地贈與子女,只要持有農用證明,就一定能免贈與稅嗎?答案恐怕不一定。就有一名父親把名下農地贈與兩名兒子,申報時因符合農地農用規定,贈與總額原本核定為0元,沒想到國稅局事後追查發現,父親在贈與前早已知悉土地將進入區段徵收程序,認為這筆贈與實質上是為了讓兒子取得後續抵價地利益,最後補徵贈與稅123萬餘元,另加計利息5萬餘元。
據了解,該名父親於2018年6月19日,將位於台中的持分農地贈與兩名兒子,並提出農業用地作農業使用證明,同月21日辦理贈與稅申報,申報不計入贈與總額1,450萬餘元,贈與總額及應納贈與稅均為0元,國稅局當時也依申報數核定。
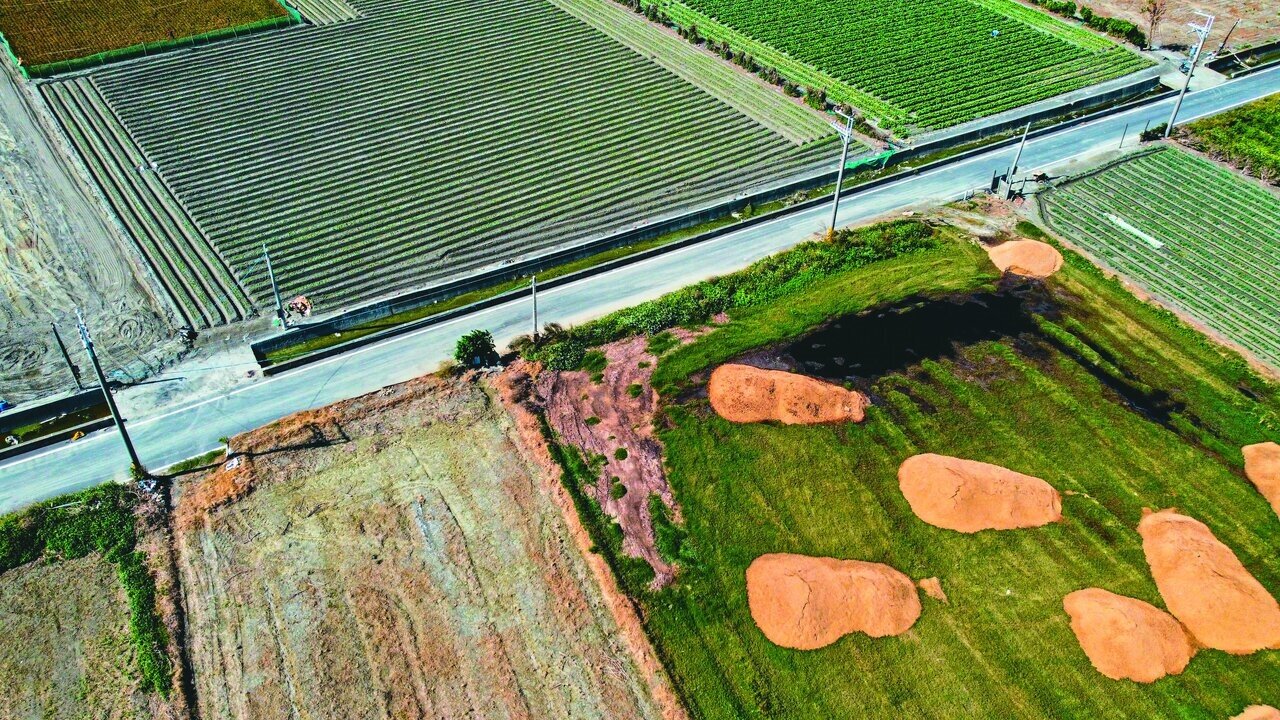
農地免稅遭翻案 區段徵收時序成關鍵
不過,國稅局事後查出,父親在贈與農地前,其實早已知道土地位於區段徵收範圍內。資料顯示,台中市政府早在2018年1月就通知地主參加協議價購會議,父親本人也親自出席,會議資料中已載明,如果協議價購不成,後續將依法辦理區段徵收,地主可選擇領取現金補償或申請抵價地。
更關鍵的是,台中市政府在同年6月15日將區段徵收公聽會通知送達父親,公聽會預定6月23日舉行,而父親就在收到通知4天後,也就是6月19日,與兩名兒子簽訂農地贈與契約。
之後區段徵收案持續進行,兩名兒子也以土地所有權人身分申請發給抵價地,最後經市府核准取得應領補償地價權利合計2,422萬餘元。
實質贈與抵價地權利 補稅處分最終維持
父親主張,這批土地原本就是祖傳農地,贈與子女是基於年紀及家族既定規畫,與區段徵收無關;而且贈與當時農地確實仍作農業使用,政府後續是否徵收也非他所能控制。
但財政部認為,綜合協議價購會議、公聽會通知及後續時序,父親在贈與時已知悉土地將進入區段徵收程序,卻趕在公告前把農地移轉給兒子,使兒子能以地主身分參與區段徵收、取得抵價地利益,與農地贈與免稅原本鼓勵「持續農用」的立法目的不符,因此不適用免稅規定。
財政部甚至進一步指出,這筆交易的經濟實質,實際上是在贈與「區段徵收抵價地權利」,照理應以市府核准抵價地權利時作為贈與日,贈與總額應達2,422萬餘元。相較之下,國稅局原本僅按贈與農地當時的公告現值1,450萬餘元課稅,反而對納稅人較為有利,因此基於行政救濟不利益變更禁止原則,最終仍維持補徵贈與稅123萬餘元及利息的處分。