好房網News記者嚴鈺雯/綜合報導
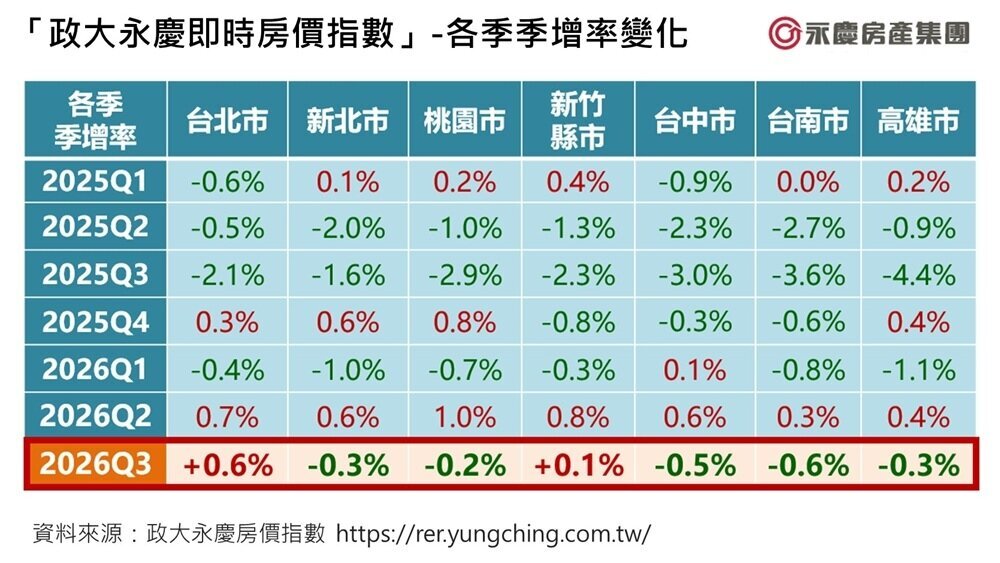
2026年房市進入第4季,房價與交易量走勢受到市場關注。永慶房產集團發布第4季房市趨勢報告指出,第3季七都房價大致呈現平盤整理,季增幅介於-0.6%至0.6%之間,區域間則持續出現分化。
展望第4季,受到經濟及科技產業支撐,預估成屋市場將呈現「量小增、價平」格局;全年建物買賣移轉棟數則估約25.6萬至26.7萬棟,年增減幅落在-2%至2%。
七都房價平盤整理 精華區與剛需區相對有撐
永慶房產集團研展中心總監郭翰表示,根據「政大永慶即時房價指數」觀察,第3季受惠AI與科技產品出口動能延續,加上國內經濟穩健成長、台股維持高檔震盪,民眾購屋信心逐步回溫,七都房價大致維持平盤整理,季增幅均在正負1%以內,實際介於-0.6%至0.6%。
不過,郭翰指出,各區房價表現仍受到信用管制、住宅供給量,以及產業與交通建設等條件影響,呈現區域分化。整體而言,精華區及自住需求較強的區域,房價相對有支撐;至於供給量較大或需求不足的區域,價格仍面臨修正壓力。
房貸利率實質走高 部分銀行排撥最長等到明年
除了房價走勢,房貸環境也是第4季房市的重要變數。永慶房產集團業務總經理葉凌棋表示,永慶彙整往來銀行房貸利率發現,自2024年第7波信用管制實施後,房貸利率明顯走高。
其中,首購房貸利率中位數由2024年第2季的2.06%,升至2026年第3季的2.60%,增加0.54個百分點;第2戶房貸利率則由2.18%升至2.90%,增加0.72個百分點。葉凌棋指出,兩者升幅均超過央行升息2碼的幅度,顯示銀行除了利率調整,也透過審核及資金控管,形成實質緊縮效果。
隨著新屋交屋潮陸續到來,銀行房貸額度控管也再度成為市場關注焦點。葉凌棋表示,目前部分公股及民營銀行的房貸審核、排撥時間約需等待1至3個月,個別銀行甚至排到2027年1月;此外,部分銀行優先承作建商分戶貸款或高資產客戶,使一般首購族及第2戶購屋者可選擇的貸款方案更加有限。
今年使照量估破14.2萬戶 交屋潮帶來資金壓力
在房市供給方面,今年也將迎來大量新屋完工。葉凌棋指出,根據內政部統計月報,2025、2026年連續2年全台1至7月住宅使照量突破8萬戶,其中2026年1至7月更達8.3萬戶,創下2006年有分月統計以來同期新高。
若依目前使照量推估,2026年全年住宅使照量可能突破14.2萬戶,有機會挑戰1997年以來近30年的新高紀錄。大量新屋完工、交屋,除了考驗市場去化能力,也代表購屋族及建商在交屋階段將面臨較大的資金調度壓力。
另一方面,建商推案態度則明顯轉趨保守。2026年1至7月全台建照量年減28%,新屋開工量年減36%,兩項數據均創2017年以來同期第2低。
葉凌棋表示,在信用管制、銀行資金緊縮及市場買氣降溫的情況下,建商推案信心轉弱,推案及開工態度趨於審慎;隨著央行鬆綁限期開工措施後,未來開工量仍可能持續下滑,住宅新增供給也將逐步收斂。
前8月成屋交易年增6.6% Q4估「量小增價平」
展望第4季,葉凌棋指出,從永慶成交數據觀察,今年1至8月成屋市場交易量較去年同期增加6.6%,但全台建物買賣移轉棟數仍呈現小幅衰退,顯示兩者走勢已出現差異。
葉凌棋分析,在台灣經濟維持穩健成長、科技產業及出口動能持續支撐,加上台股高檔震盪下,預估第4季成屋市場交易量可望小幅增加,但房價仍以盤整為主,整體呈現「量小增、價平」格局。
至於全年房市表現,葉凌棋表示,2026年1至7月全台建物買賣移轉棟數較去年同期減少2.0%,且累計年減幅已有收斂跡象,加上近期房市政策略有鬆綁,有助於第4季買氣逐步回穩。
不過,銀行資金緊縮仍是限制交易量大幅回升的重要因素,因此預估全年建物買賣移轉棟數約落在25.6萬至26.7萬棟,年增減幅約為-2%至2%。