好房網News記者呂詠柔/綜合報導
為落實婚姻平權、保障同性婚姻家庭租稅權益,新竹縣稅務局表示,財政部近期發布解釋令,正式放寬同性婚姻雙方與彼此親屬間的法律認定。今後在申請地價稅及土增稅等自用住宅優惠時,同性配偶的直系血親及其配偶,可比照異性婚姻的直系親屬認定。
稅務局說明,無論是地價稅自用住宅用地優惠稅率、土地增值稅自用住宅用地優惠稅率或是重購退稅,都有規定該房地須有本人、配偶或直系親屬辦竣戶籍登記。
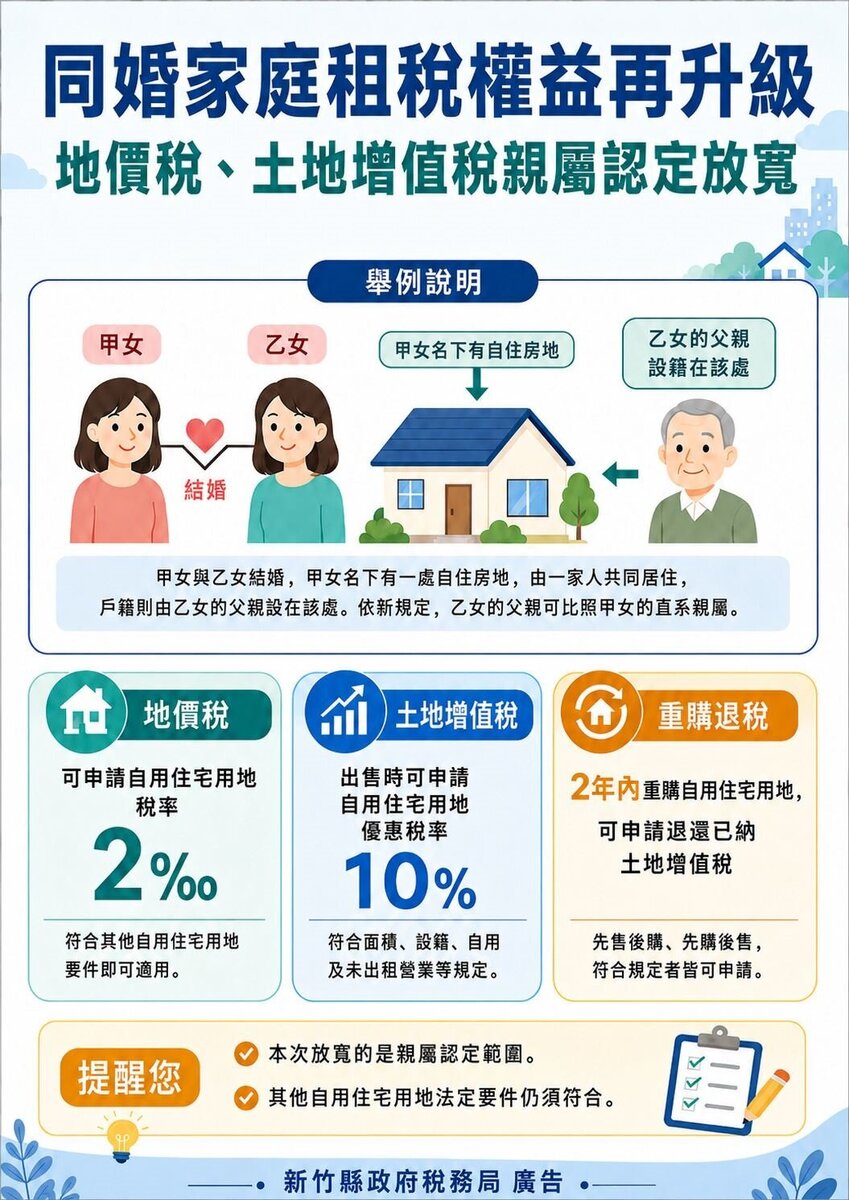
過去同性婚姻家庭名下的房地,若僅有配偶的父母設籍,均因不符民法直系親屬的定義,無法適用自用住宅用地優惠稅率。此次解釋令放寬同性婚姻之親屬認定後,這類親屬即可納入自用住宅之認定範圍。
稅務局舉例,甲女與乙女結婚,甲女名下有一處自住房地,乙女的父親設籍於該處。依新頒函釋規定,乙女的父親可比照甲女的直系親屬,只要該土地符合其他自用住宅用地要件,即可申請按千分之2自用住宅用地稅率課徵地價稅。
日後如甲女出售該房地,符合自用住宅用地相關規定,也可申請按10%優惠稅率課徵土地增值稅;若出售後2年內另行購買自用住宅用地,或先購後售,符合規定者,亦可申請土地增值稅重購退稅。
稅務局提醒,財政部本次新頒函令主要是放寬「親屬關係」的認定範圍,其他自用住宅用地法定要件,例如設籍、自用、面積及無出租或無營業等,仍須符合規定。