好房網News記者王惠琳/綜合報導
根據聯徵中心最新統計數據,房貸新增人數已連續6季跌破4萬人,今年第二季新增房貸人數更是降到3.8萬人,平均房貸金額則是1081.1萬元,這也是連續5季站穩千萬房貸,利率也連續5季突破2.4%。明明買房的人變少了,但房貸成本卻居高不下,專家點出關鍵原因在於,銀行不願對房地產貸款分配過多的資金。
資金緊縮效應 房貸不再是銀行眼中香餑餑
景文科大副教授章定煊在臉書上撰文表示,台灣房市的目前遇到的麻煩,就是在信用開始吃緊的情況下的信用分配。無論是央行還是商業銀行體系,都不願對房地產貸款分配過多的資金。章定煊指出,2022年之前,台灣以及全世界銀行體系都處於經濟疲軟無法放款的窘境,台灣人愛儲蓄,除了房貸幾乎沒有消費貸款的意願,因此銀行巴不得能貸款九成,造就當時買房貸款利率低、額度高、撥款速度快。
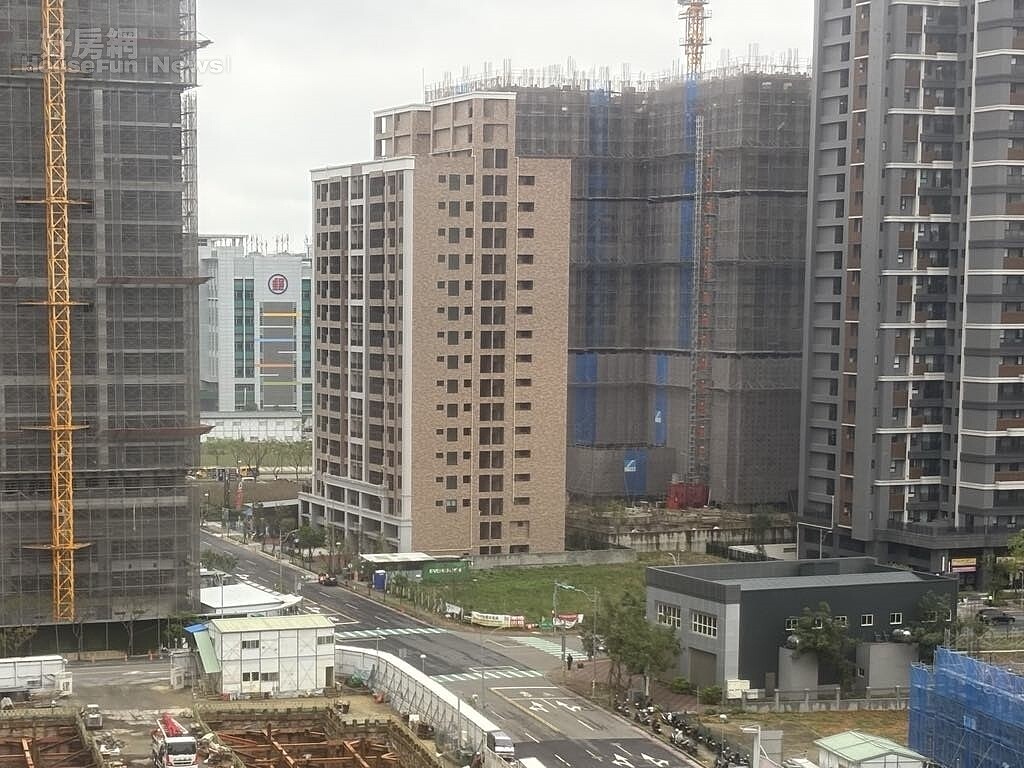
但在2021年底,美國前聯準會主席鮑爾就已開始啟動對抗通膨的緊縮升息動作,資金量開始緊縮,2022年3月至2023年7月一共升息11次,與此同時台灣房市卻在新青安政策下價量俱揚猛衝,加速消耗有限資金。終於導致2024年7月出現有人房貸的核貸出現困難,2024年8月央行請各大銀行一起喝咖啡,2024年9月祭出最重的第七波信用管制。
AI大基建吸走資金 房貸面臨排擠效應
章定煊分析,現在資金狀況在 AI大基建時代下,電子類什麼都缺。晶圓缺、記憶體缺、被動元件缺、散熱缺、機箱缺,電子廠拼命融資蓋新廠搶錢,台灣動不動幾百億、甚至幾千億投資。國際金融市場哩,美國AI大廠也是動不動幾百億、幾千億,跟台灣不同的是,它們的單位是美元。缺錢的不只是台灣、想走國際金融市場資金成本更高。連美國政府借錢,十年期公債也要5%。台灣股市要維持兆元成交量,也是要大量資金。對商業銀行體系來說,錢要貸給誰?對中央銀行來說,現在資金有限,要限制電子業貸款還是限制房貸貸款?更麻煩的是,在通膨壓力下,各國央行不但沒辦法貨幣寬鬆,還得升息緊縮。
高槓桿遊戲難玩 專家建議投資買房再等等
章定煊表示,這就是房地產市場遇到的問題,這個市場從建商到購屋者,都是用財務槓桿撐起來的。純現金買房困難,想申請房貸,銀行貸得慢、成數低、利率高,都讓這個遊戲很難玩。過去股市大賺,會有人拿賺來的錢囤房,現在連那些人都寧可把錢繼續放在股市。所以,現在適合買房嗎?他直言,投資導向的,等這波AI大基建過去再說。