好房網News記者王震濂/台北報導
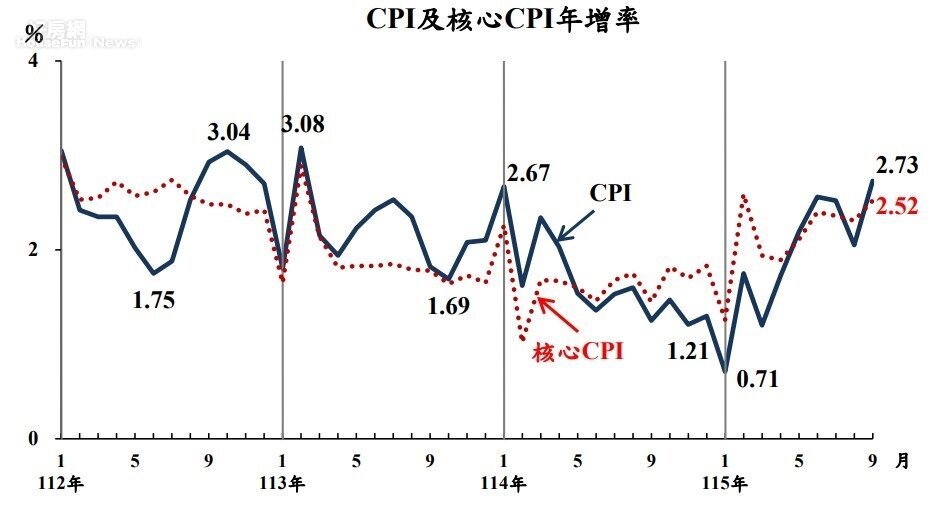
你有沒有這種感覺?明明這個月沒買名牌、沒出國旅遊,甚至連車子都沒換,但月底收到帳單時,帳戶裡的存款還是所剩無幾?其實,問題可能就出在我們每天住的房子裡。根據最新公布的2026年9月消費者物價指數(CPI),年增率達到了2.73%。很多人以為只要房租沒大幅調漲生活就安全了,但事實上,真正悄悄吃掉我們薪水的,是那些看似不起眼卻樣樣都在追漲的「居住附加費用」。
2026年9月消費者物價指數(CPI)有哪些變化?
主計總處指出,9月消費者物價指數(CPI)年增率為2.73%,較上月漲0.76%,較去年同期漲18.12%;1-9月平均,較上年同期漲10.16%。寫下2年半最高增幅。其中包括水電燃氣年增4.63%、住宅維修年增3.77%、家庭用品年增2.93%、房租則是年增1.72%,整體居住類物價年增來到2.38%。
從細部數據來看,9月的居住類物價總體年增了2.38%。雖然房租年增1.72%呈現放緩趨勢,但水電燃氣卻大幅飆升了4.63%,住宅維修費用也成長了3.77%,連家庭用品都漲了2.93%。房仲蔡武泰形容,光是維持跟以前一模一樣的生活品質,水電、修冷氣、換熱水器等開銷,就已經把我們的省錢成果吃得一乾二淨。想多存一點頭期款,卻發現生活開銷總是先把錢領走,讓人直呼負擔越來越吃力。
面對這種通膨環境,房仲蔡武泰表示,許多準備買房的朋友常問他:「那我該怎麼抓預算才不會踩雷?」,最實用的做法,就是把過去三個月的居住支出分為「固定費用(租金/管理費)」、「隨用量變動(水電瓦斯)」以及「不定期發生(設備修繕/搬家)」三大類。特別是第三類,最容易被忽視,卻也是打亂存錢計畫的元凶。買房預算絕不能只算到簽約那一刻,交屋後的冷氣裝修、家電汰換與社區管理費,都必須預先留好預備金。
提到管理費,最近不少社區管委會因為人力與維護成本上升而研議調漲。如果你是住戶或正打算買中古大樓,面對管理費調漲時別急著抱怨,建議先向管委會釐清四大核心問題:究竟是哪項成本增加、每月收支短差多少、公共基金還剩多少,以及有哪些替代方案。看房時更不能只看「管理費便宜」,而要同步確認電梯與消防設備的維護狀況,避免交屋後才發現基金不足,面臨額外集資修繕的風險。
最後,在決定要不要出手買房或拉高房貸前,建議給自己做一次「壓力測試」。假設未來買房後的房貸加上管理費,每月會比現在的租金多出8,000元,不妨從這個月開始,強迫自己把這8,000元固定存入獨立帳戶,觀察生活是否會變得捉襟見肘。銀行願不願意放貸是一個冰冷的數字,但每月日子過得鬆或緊,卻是自己每天要面對的現實。先試過再決定,才能在擁抱愛巢的同時,依然保有安心的生活品質。
●常見問題 FAQ
Q: 2026年9月的居住類CPI數據中,哪一項支出漲幅最高?
A: 根據主計總處數據,9月份居住類開支中以「水電燃氣」年增4.63%漲幅最高,其次為「住宅維修」年增3.77%,兩者皆高於房租的1.72%漲幅。
Q: 買中古大樓時,除了看管理費單價,還需要注意什麼?
A: 應查驗社區的公共基金累積狀況、電梯與消防設備維修紀錄,並確認近期是否有大型修繕的臨時分攤決議,避免社區基金不足導致後續突發大額支出。
Q: 如何在購屋前評估自己能否承受未來的房貸負擔?
A: 可進行預算壓力測試,將「未來房貸加管理費」減去「現有租金」的差額,連續3個月提前存入獨立帳戶,觀察日常開支是否受影響以確認財務耐受度。