好房網News記者呂詠柔/綜合報導
央行日前在理監事會議上宣布,自然人第二戶房貸最高成數由6成調升至7成,以及取消購地貸款18個月限期動工之規定。對此,擁有不少房地產經驗的作家吳淡如表示,政策鬆綁確實讓部分買方與建商多了些彈性,但房子究竟值不值得買,最終仍要回到地點、價格、用途與自身負擔能力。
吳淡如日前在臉書粉專上PO文指出,第二戶房貸成數由6成提高至7成,對符合條件的購屋人而言,自備款壓力可稍微減輕,但7成只是貸款上限,實際核貸成數仍須視銀行估價、借款人的收入及信用條件而定,而且多借的錢,未來都必須連本帶利償還。
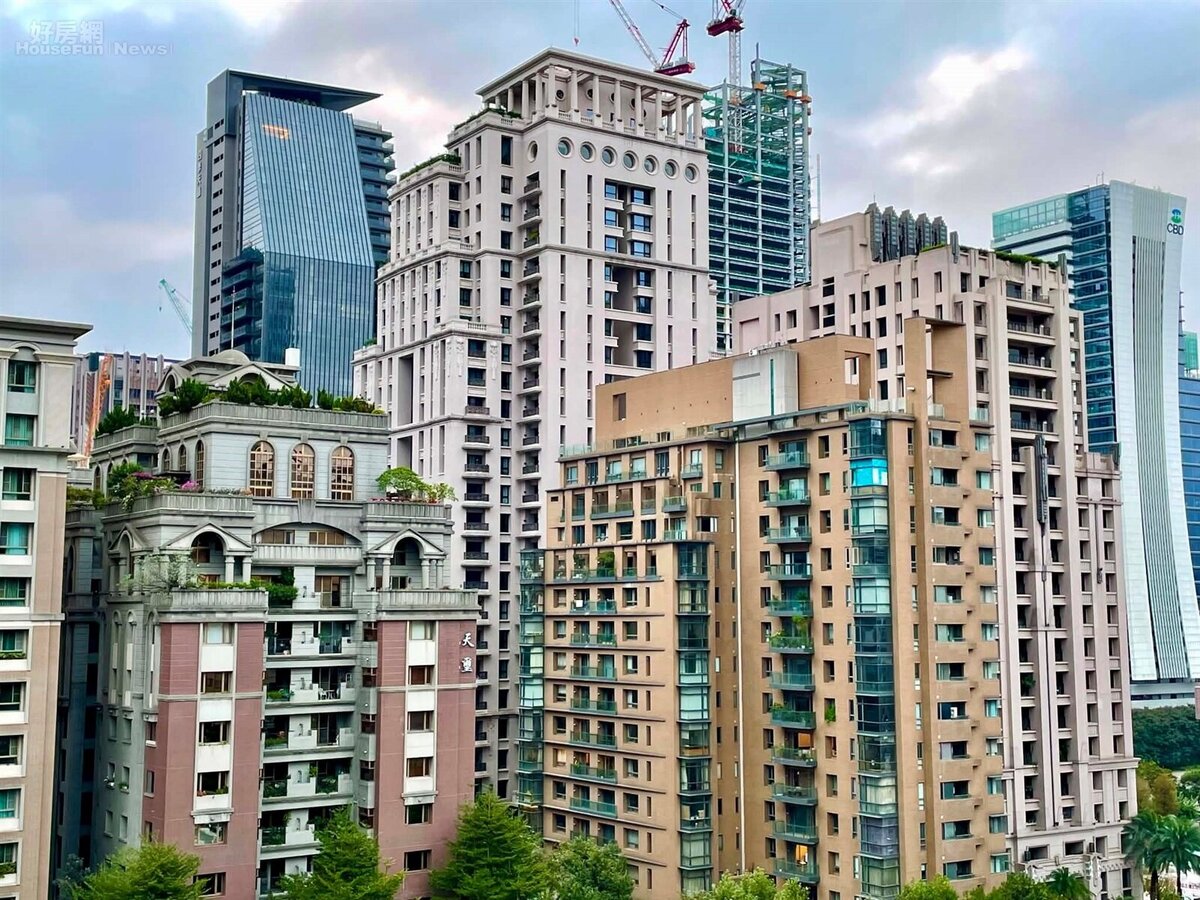
另外,央行此次取消購地貸款必須承諾限期動工的要求,未來動工時程回歸銀行依授信實務個案認定,吳淡如認為,對建商而言,在缺工、土方處理等工程問題下,確實多了一些安排上的彈性。但這項調整主要影響的是開發時程,市場買氣能否回溫,仍要看價格與需求。
談到第二間房,吳淡如以「豬、雞、馬」來比喻不同資產角色,表示「房子絕對不是用來炒的,而是用來住的」。若買第二間房是為了增加安全感,就必須是「豬」或「雞」,而不要再養一匹「馬」,否則只有買與賣的那天是最快樂的,容易忽略中間許多機會成本。
正因為買房動輒千百萬元,且影響的是往後幾十年的生活,吳淡如分享下手前要注意的4件事:
一、第一匹馬,買對也要養得好
自住房雖然能帶來居住上的安定感,但同樣需要負擔房貸、管理費、稅金及維修費,因此買房前要先評估是否住得合適、價格合理、負擔得起,並保留基本生活與緊急預備金。
二、第二間房,要有第二間的邏輯
買第二房時,要思考能累積什麼價值、帶來多少租金,以及扣掉利息、稅費、修繕和空租期還剩多少,畢竟多一張權狀就可能是一筆負擔,強調「買對很重要」。
三、看懂房子與ETF各自的用途
吳淡如認為,房地產報酬不一定勝過ETF,且還有交易成本與持有成本,但房產可能是安全感的來源,也能作為向銀行融資的抵押品。
四、把通膨、少子化與地段一起看
少子化不會讓每個地方的房價一起下跌,就業、人口移動和房屋供給都會影響需求。等房子跌到沒人要,未必等得到你想買的那一間。缺乏需求的房子,跌價壓力通常更大;好房子的成交價,終究要由願意買、也付得起的人支撐。
吳淡如總結,買房前應先分清楚「夢想」與「實際」,應用理性來好好面對房子這個議題。