好房網News記者蔡佩蓉/台北報導
隨著央行選擇性信用管制持續、銀行不動產授信趨於審慎,加上房市交易量維持低檔,房市進入「量縮、價格高檔修正與交易結構改變並存」的新階段。即便今年第一季房價所得比、房貸負擔率皆有下降,但專家提醒,購屋門檻正從「房價」轉向「融資」,購屋負擔減輕並不代表一般家庭已經買得起房。
根據最新發布的《房產經濟指標小教室-購屋兩大痛苦指數篇》分析報告,115年第一季全國房價所得比降至9.47倍,較去年同期減少0.77倍;房貸負擔率則為41.46%,年減3.07%。

「房價所得比」反映房價相對於家庭所得的負擔程度,「貸款負擔率」則進一步觀察房貸支出佔家庭所得的比重,兩者共同呈現一個家庭從「買不買得起房」到「背不背得起房貸」所面臨的壓力,常被視為衡量購屋痛苦程度的重要指標。
房價所得比下降不等於房價全面跌 成交結構轉向中低總價
正心不動產估價師聯合事務所市場研究室協理陳孟筠表示,近年兩項指標一度攀升至歷史高檔,但隨著央行第七波信用管制持續發酵、銀行不動產授信趨嚴,加上114年下半年以來房市交易量能明顯降溫,最新購屋負擔指標已逐步自高點回落。
雖然房價所得比下降,但並不能直接解讀為「房價全面下跌」,更不代表一般家庭已經買得起房。
主因在於過去房價累積漲幅仍遠高於所得成長,使民眾僅依靠薪資購屋的難度依舊偏高。以台中市為例,房價所得比高達11.35倍,代表一般家庭平均需不吃不喝近12年才有能力購屋,負擔水準仍屬沉重。
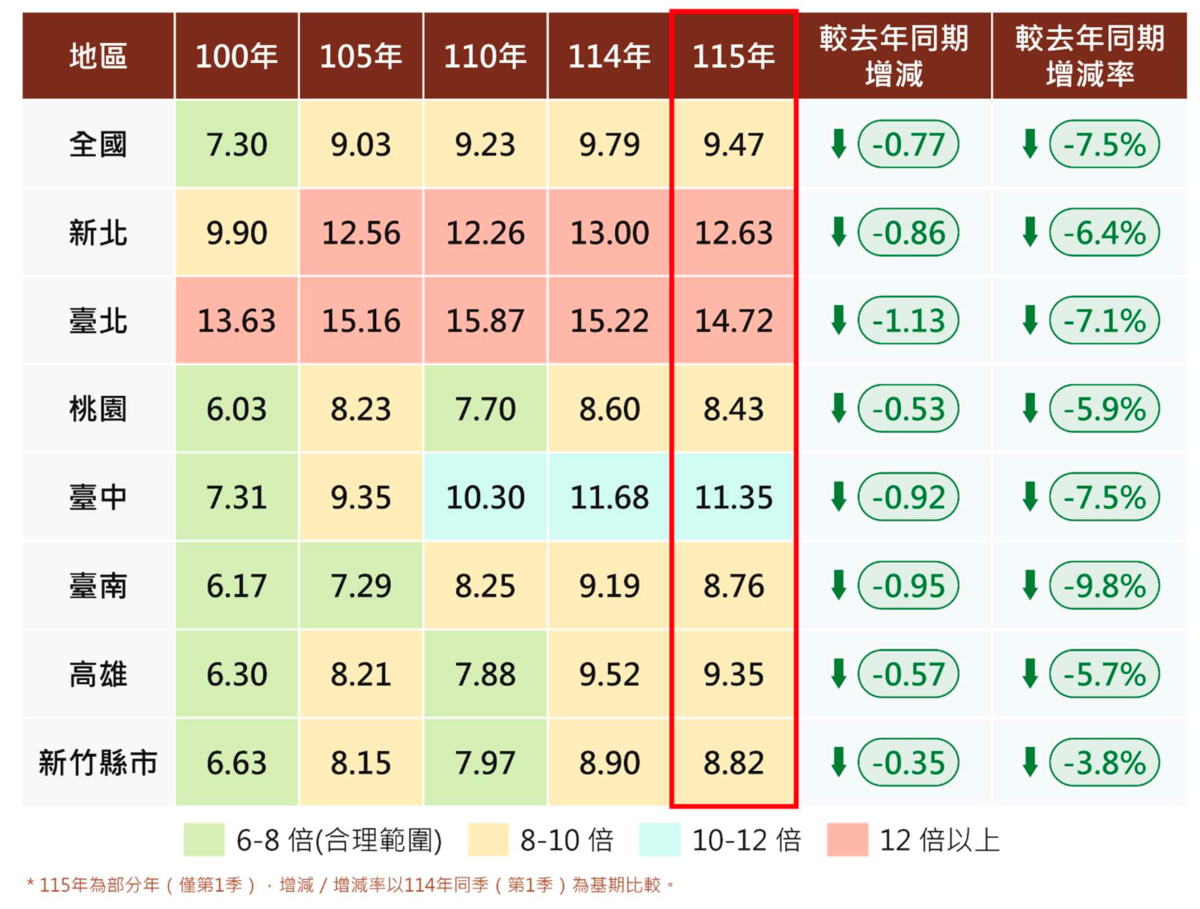
因此,115年第一季房價所得比下滑,應解讀為「高檔修正」而非「負擔改善」。
此外,中位數住宅價格下滑,除了反映部分市場價格鬆動外,也可能受到「成交產品結構改變」影響。她提到,從近期成交結構來看,在貸款成數、自備款及每月還款壓力的限制下,市場需求逐漸轉向中低總價、首購與小坪數產品集中。
相對而言,高總價住宅及部分核心區產品交易減少,使整體成交樣本進一步向較低總價市場傾斜。
買房門檻從「房價」轉向「貸款」
相較於過去購屋者最擔心「房價漲得比所得快」,陳孟筠認為,現在買房面對的第一道門檻,正逐漸從「房子多少錢」,轉變為「銀行願意貸多少錢」。
即使房價出現小幅修正,若銀行核貸成數降低,自備款需求仍可能不減反增。除了住宅總價之外,購屋者還必須同時考量能否取得足額貸款、是否有能力籌措20%至30%的自備款,以及未來數十年能否穩定負擔房貸支出。
實務上,即使家庭所得相近,也可能因既有負債、信用條件、職業與收入穩定性、名下不動產、擔保品條件及各銀行授信政策不同,而取得不同的貸款成數、利率與年限。
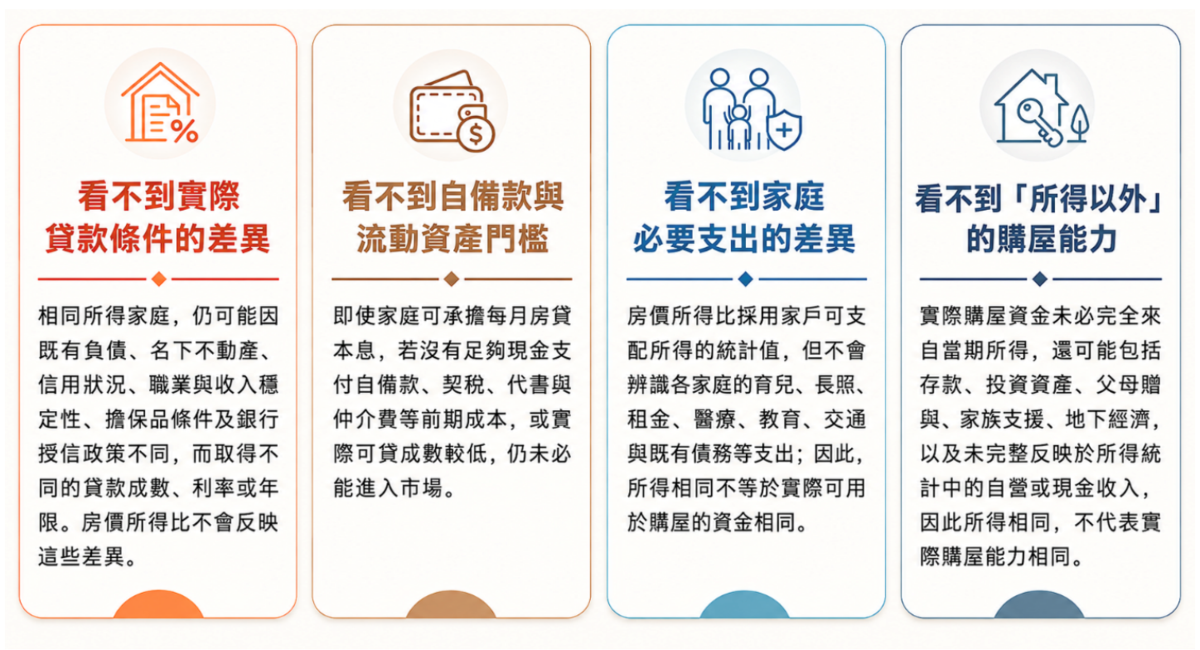
另一方面,即使每月收入足以負擔房貸,若缺乏足夠現金支付自備款、稅費及相關交易成本,仍可能被阻擋在住宅市場之外。
陳孟筠表示,這也反映出目前房市政策的兩難:一方面持續透過信用管制降低不動產金融風險,另一方面又透過青安3.0等政策,協助首購及自住家庭取得購屋資金。
然而,政策增加融資協助,並不代表所有購屋者都能取得相同貸款條件,未來影響住宅成交的關鍵,除了「房價高不高」之外,「貸不貸得到」以及「可以貸到幾成」,重要性只會愈來愈高。