聯合新聞網/綜合報導
房市政策與景氣持續調整,不少有意購買30年以上中古屋的購屋族上網查詢實價登錄時,常發現近幾個月成交價格差異極大,不知該如何拿捏合理出價標準。
房產專家何世昌直言,實價登錄僅能當作「出價參考基準」,不能盲目照單全收,因為每一戶的屋況與屋主財務背景完全無法複製;若想買得比實價登錄更便宜,買方只要掌握三大議價破綻,甚至有機會直接從實價登錄的85折至9折開始談起。
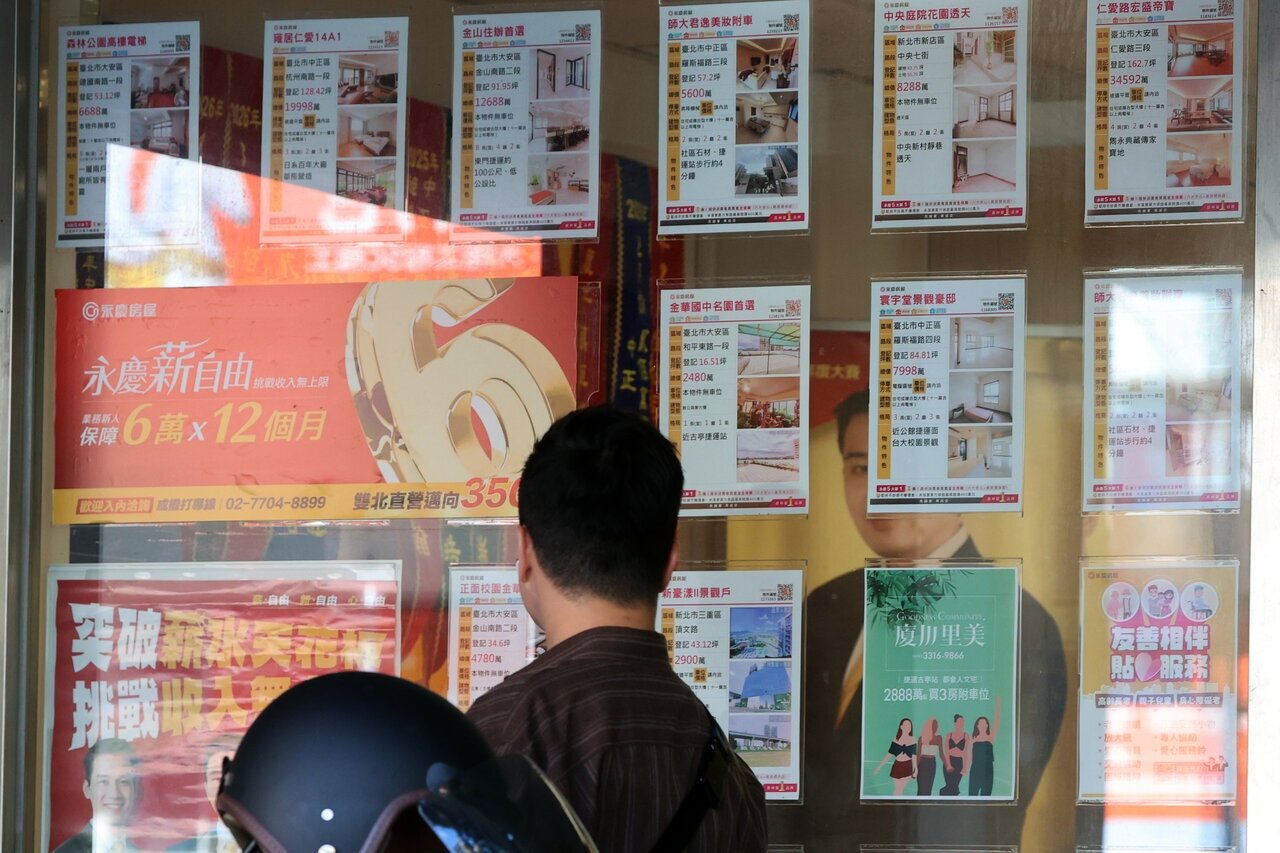
專家指出,買30年以上中古屋別只看實價登錄,應先查屋主急售動機、房屋瑕疵與取得來源,尤其繼承或贈與屋更容易談到折扣。圖/聯合報系資料照
屋主陷急售資金缺口 換屋卡限貸成殺價良機
何世昌分析,第一個破綻是「掌握屋主急售的動機」,買方可透過房仲或向社區周邊鄰居旁敲側擊,確認賣方是否有資金缺口。
常見的急售原因包括屋主個人投資失利、背負債務,或是已購入新成屋卻卡在「第二戶限貸令」的換屋切結期限內,必須在短時間內將第一戶老屋脫手。
一旦確認屋主面臨強烈的時間壓力與資金變現需求,買方大可不必客氣,直接從實價登錄的85折或9折喊價切入。
屋況藏結構重大瑕疵 漏水傾斜剝落成砍價利器
第二個破綻在於「房屋本身的結構與屋況瑕疵」。
30年以上老宅普遍存在老化風險,若現場看屋時發現嚴重漏水、牆面或天花板出現大面積水泥剝落、鋼筋裸露等疑似海砂屋徵兆,由於日後需要耗費龐大修繕成本,皆可作為大幅壓低總價的有力籌碼。
此外,購屋族可利用手機下載水平儀APP或攜帶小鋼珠放置於地板測試,確認房屋是否有沉陷或傾斜現象;若瑕疵明顯且買方仍願意接手,即可強力爭取折價空間。
調謄本查清取得來源 繼承贈與讓利空間最大
第三個關鍵則是「查明屋主取得房產的原始管道」。
何世昌建議,買方可根據戶籍地址至地政系統申請房屋的第二類謄本,藉此釐清該物件是買賣取得,還是透過「繼承」或「贈與」而來。
這類屋主的房子多半屬於無償取得,並未經歷過當年辛苦繳納房貸的痛感,心理防線相對脆弱,讓利降價的意願往往顯著高於自己掏錢買房的自住屋主。
相反地,若屋主財力雄厚、無資金壓力且屋況極佳,買方若想硬碰硬比氣長,就只能付出較高成本才能順利買進。