好房網News記者王震濂/台北報導
最近南台灣房市話題不斷,尤其是國境之南的屏東,不僅半導體S廊帶已正式跨越高屏溪延伸至屏東,還結合了高鐵屏東特定區與重大交通建設計畫,尤其是這次的高鐵前奏台鐵六塊厝車站遷建動土,讓不少人直問現在進場到底安不安全?其實,當前的屏東房市正上演一場激烈的多空拉鋸戰,一邊是重大交通與科技園區的長線利多,另一邊卻是銀行端緊縮銀根的現實考驗,專家則是建議利用屏東特有的多道防線,加上自保策略來應對年底這波限貸衝擊。
屏東區域機能加速成形 高鐵園區連百貨也規劃進駐
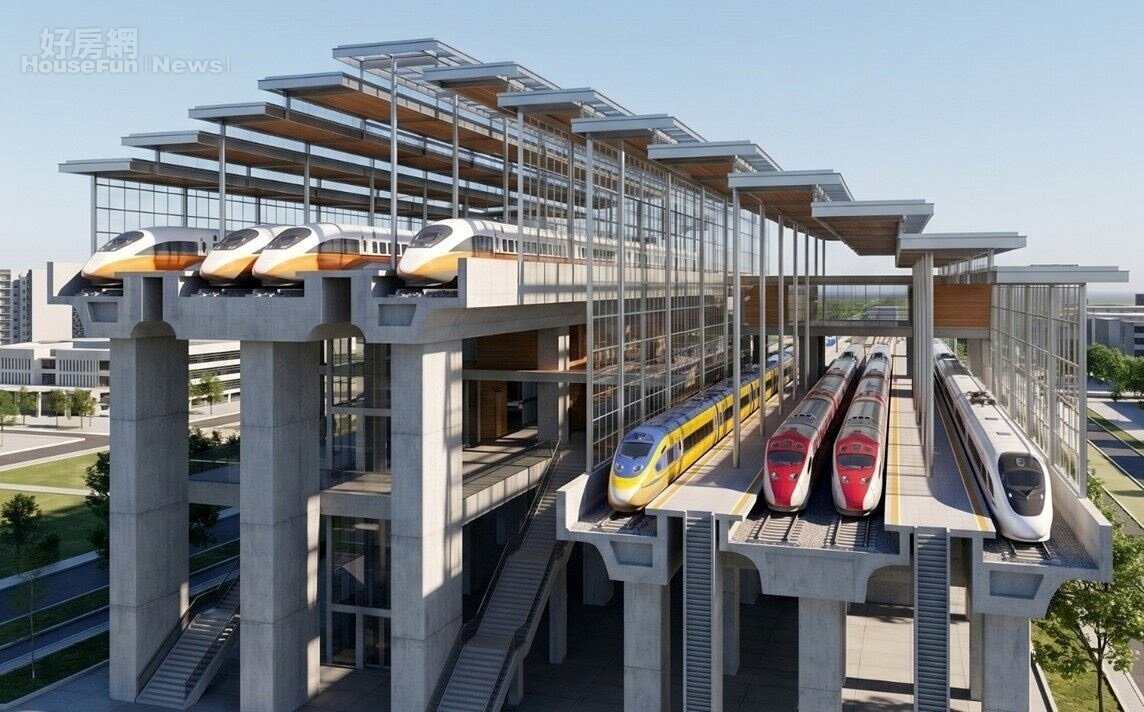
從建設面來看,屏東的發展藍圖確實相當亮眼。作為高鐵延伸屏東第一塊拼圖的「臺鐵六塊厝車站遷建先導工程」已正式動土,未來將西遷1.6公里與高鐵共站,打造雙鐵新核心。加上307公頃高鐵特定區內的屏東科學園區招商滿額、國際棒球場預計明年底啟用,縣府也規劃引進商業百貨與延伸189縣道,區域機能正加速成形。
然而,重大建設並未立刻轉化為交易熱度,多家房仲直言第一線市場反而吹起冷風。像是中信房屋研展室副理莊思敏就指出,觀察地政局公布的10月份建物買賣移轉棟數, 10月適逢假期較多、工作天數減少,加上銀行房貸再次出現排撥的問題,使得10月的移轉棟數較9月呈現微幅回落。
而同樣也是銀行房貸的問題,屏東縣不動產代銷公會理事長郭承豪也直言,銀行房貸緊縮已嚴重卡住交易動能,不少買方早在兩個月前就已簽約,卻因銀行審核趨嚴與排撥塞車,至今仍無法順利撥款交屋。買氣觀望加上交屋卡關,讓業者悲觀預估第4季成交量恐怕會相當低迷。
面對銀行限貸令,21世紀不動產亞太區暨台灣區總經理王暐傑就指出,務必與賣方及地政士協商,在契約中白紙黑字加註安全指引;另一方面的自保防線,記得善用地方政府的政策資源來分散風險。像是屏東縣政府與全國農業金庫合作推出的「買厝住屏東,縣府挺起家2.0」方案,只要年滿18歲、設籍屏東且名下無房即可申請,不僅沒有所得限制,最高還可貸到8成(上限1200萬元)並搭配中央青安3.0。透過農金體系申貸,能有效避開一般商業銀行水位吃緊的排隊潮。
除了拓寬貸款管道,資金精算更是自保關鍵。屏東城鄉發展處就表示,挺起家2.0方案,提供長達6年的兩段式房貸利率補貼,以貸款1000萬元、40年期試算,前六年約可省下18萬元利息;此外,方案還包含全台獨創的「百萬入厝消費性貸款」,補貼後固定利率僅1.29%。這筆低利資金能幫首購族保留手頭現金,避免因銀行核貸成數不如預期而陷入裝潢或頭期款周轉不靈的窘境。
王暐傑提醒購屋族,第四季成屋市場已轉為買方市場,簽約前先請銀行評估鑑價與核貸額度,落實家庭現金流壓力測試,進場簽約務必落實白紙黑字載明特約,方能在穩健築底的房市新局中安心成家。
●常見問題 FAQ
Q: 遇到銀行限貸令排撥塞車,屏東首購族有哪些替代申貸管道?
A: 建議優先評估屏東縣政府與全國農業金庫屏東分行合作推出的「縣府挺起家2.0」方案。該專案專為設籍屏東、年滿18歲且名下無房的首購族設計,最高可貸8成(額度上限1,200萬元)並可搭配中央青安3.0,能有效分散一般商業銀行房貸水位滿載的風險。
Q: 簽約買房前,首購族該如何自保以避免「貸不到款」的違約風險?
A: 在正式簽署不動產買賣契約前,務必先攜帶財力證明向全國農業金庫或建商配合銀行進行初步額度與成數評估;同時,應在合約中明確加註「若因銀行核貸成數不足(非可歸責於買方因素),買方得無條件解約並退還已繳款項」之但書條款,保障自身權益。
Q: 「挺起家2.0」的百萬低利信貸對首購族資金規劃有什麼幫助?
A: 該方案提供最高100萬元的入厝消費性貸款,補貼後固定利率僅1.29%。在目前銀行房貸審核趨嚴、部分買方可能面臨核貸成數略減的情況下,這筆超低利資金不僅可用於新居裝潢與家電採購,也能作為靈活的預備金,大幅減輕成家初期的現金流壓力。