好房網News記者蔡佩蓉/台北報導
當自備款門檻、融資成本與長期房貸壓力提高,購屋者的決策模式也正在改變。過去房市快速上漲時,市場最常出現的焦慮是「現在不買,以後會不會更貴」,但當交易量縮、價格漲勢收斂,買方不再急著追價,反而有更多時間重新檢視住宅本身的條件。
正心不動產估價師聯合事務所市場研究室協理陳孟筠指出,總價、每月房貸、交通、生活機能、屋齡、管理成本、修繕支出及未來轉售性,逐漸取代單純追逐房價漲幅,成為購屋決策的重要考量。
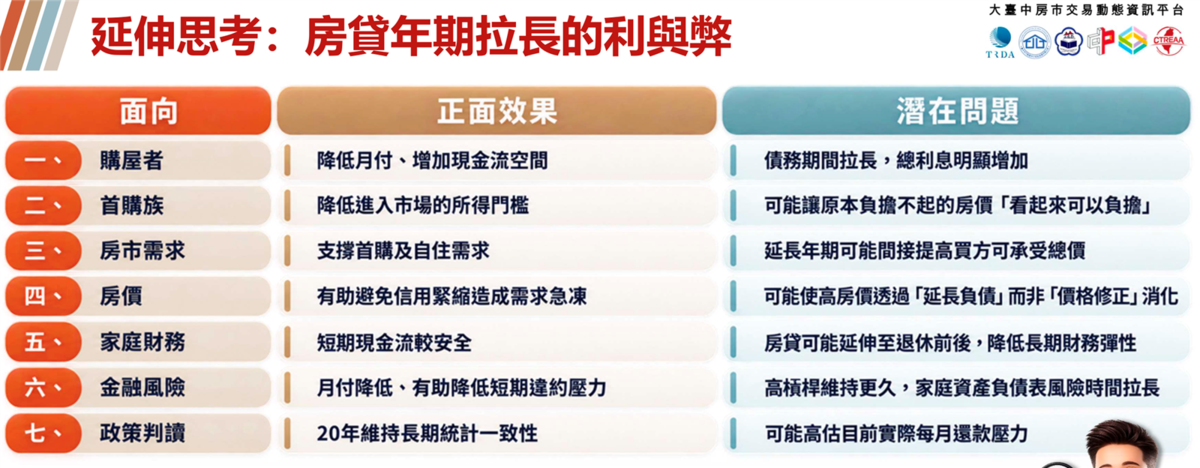
住宅市場除了由「價格競爭」逐步轉向「產品選擇」之外,30年、40年期房貸日益普及,雖然可以降低每月還款金額、舒緩短期現金流壓力,但並沒有真正消除高房價帶來的負擔,而是將部分購屋壓力從「現在」延後到「未來」。
貸款年期越長 家庭財務彈性恐遭壓縮
延伸房貸年期最直接的好處,是降低購屋人的每月還款負擔,對首購族而言,在房價仍處於高檔、銀行房貸條件趨於審慎的情況下,拉長貸款年限可以降低每月房貸支出,保留更多現金流,也有助降低進入房市的所得門檻。
不過,貸款期間越長,累積支付的利息通常越高,債務也會伴隨購屋人更長時間,甚至延伸至退休前後,進一步壓縮家庭未來的財務彈性。尤其在高房價環境下,若購屋人原本無法負擔的房價,透過拉長貸款年期變得「看起來可以負擔」,可能形成以更長負債期間支撐高房價的現象。
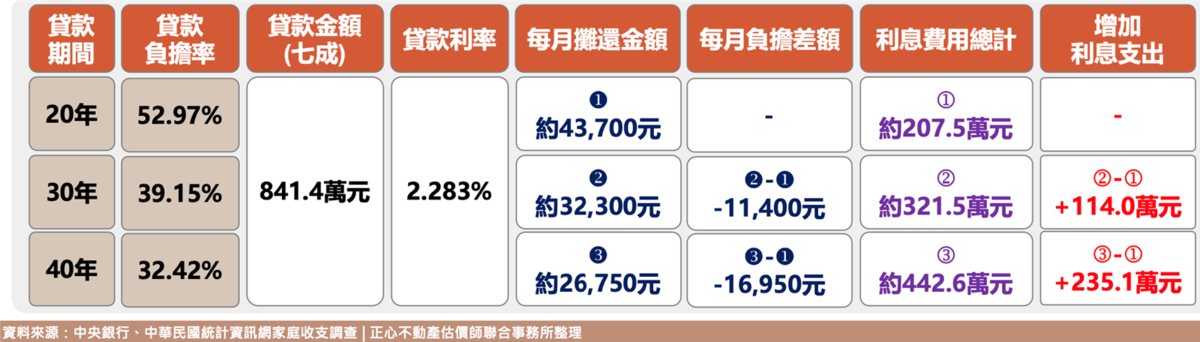
以台中2025年度中位數房價1202萬元為例,家戶每月可支配所得8.25萬元,貸款成數7成、約841.4萬元,利率2.283%換算,30年期房貸利息總費用為約321.5萬元,會較20年期增加114.0萬元,40年期房貸又會比20年期多了約235.1萬元 。
延長負債吸收房價壓力 恐延後市場修正
陳孟筠表示,從房價市場角度來看,延長房貸年期也可能讓買方提高可接受的總價,使部分高房價產品不必透過價格下修消化市場壓力,而是轉由「延長負債」吸收。如此一來,房價修正可能被延後,購屋人雖然短期降低月付壓力,卻承擔更長期的利息與槓桿風險。